Klarna, PayPal e il “Compra ora, paga dopo” sono prestiti?
Klarna, PayPal e il “Compra ora, paga dopo”: il problema non sono le 3 rate. È dimenticarsi che sono debiti
Qualche tempo fa avevo scritto un articolo sui sistemi “Compra ora, paga dopo”, parlando soprattutto di cosa può succedere quando le rate non vengono pagate regolarmente.
Da allora questi strumenti sono diventati ancora più familiari.
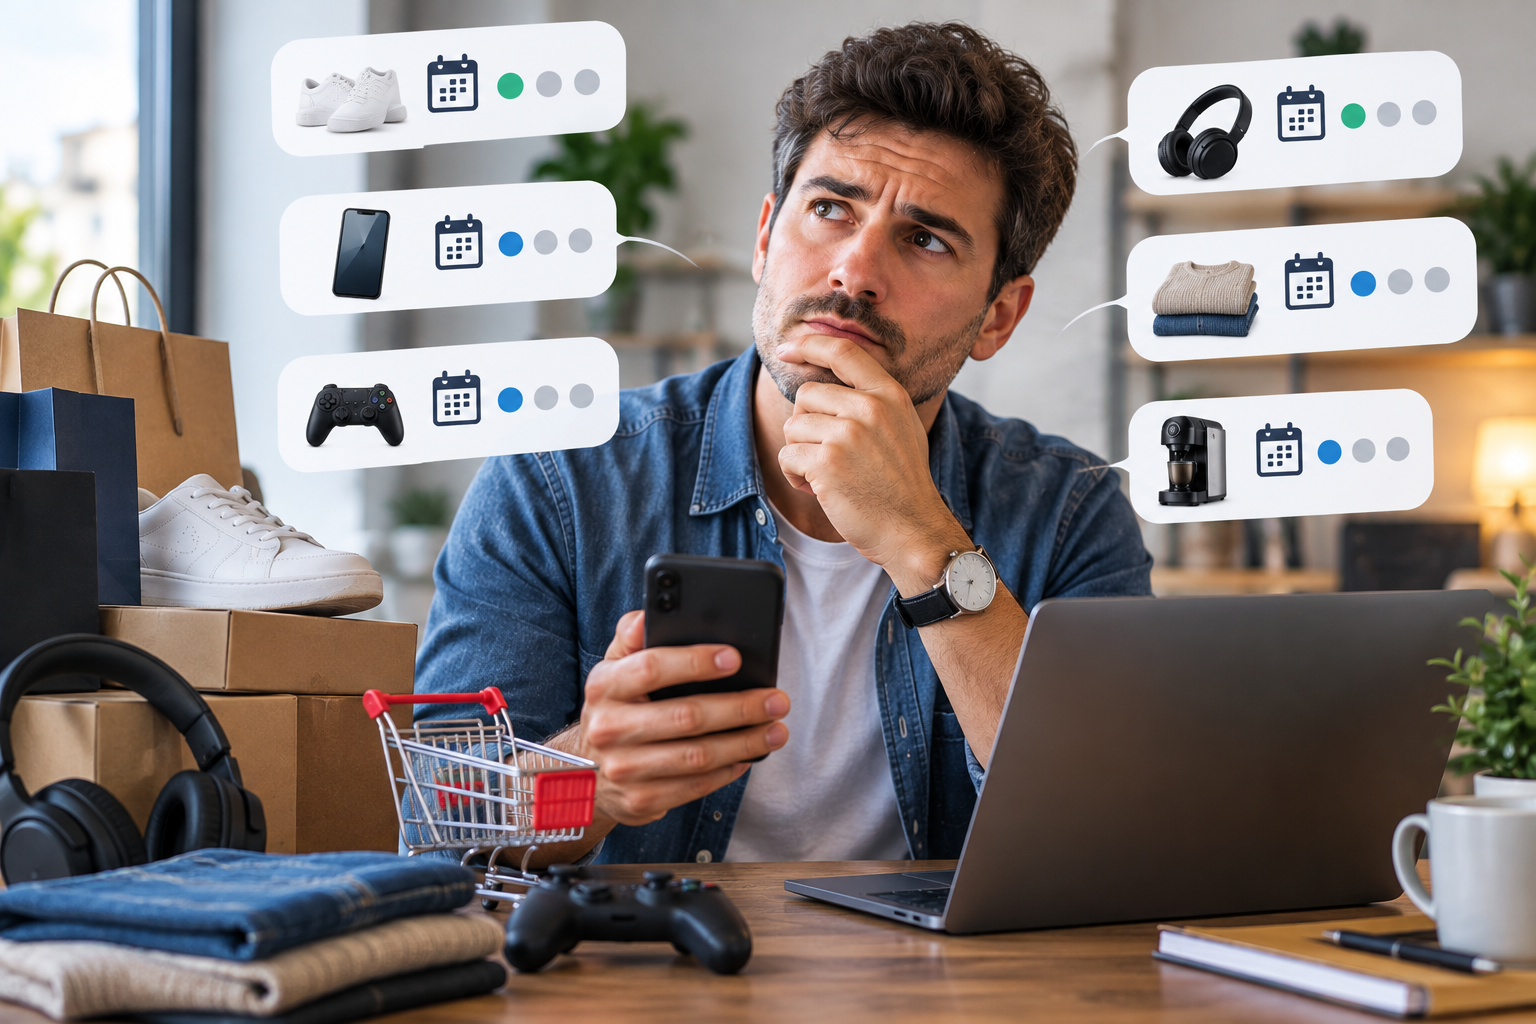
Compri una giacca. 3 rate.
Un telefono. 3 rate.
Un paio di scarpe. 3 rate.
Un elettrodomestico. 3 rate.
Tutto velocissimo. Tutto semplice. E senza interessi.
Non voglio dirti che Klarna, PayPal o gli altri sistemi di Buy Now Pay Later siano necessariamente prodotti sbagliati, anzi, li utilizzo anche io.
Voglio però farti notare una cosa: quando pagare a rate diventa troppo facile, può diventare altrettanto facile dimenticarsi che stiamo contraendo degli impegni finanziari.
Una rata da 50 euro non fa paura
Immagina di voler comprare qualcosa che costa 300 euro.
Se devi pagare immediatamente 300 euro, probabilmente ti fermi un secondo:
"Mi serve davvero?"
"Posso permettermelo?"
"Forse aspetto il mese prossimo."
Adesso cambiamo soltanto il modo in cui ti presento lo stesso acquisto.
100 euro oggi. Il resto dopo. Improvvisamente quei 300 euro possono sembrare molto più leggeri.
Il prodotto non costa meno. Il tuo reddito non è aumentato. Hai semplicemente spostato una parte della spesa nel futuro.
Ed è qui che comincia la parte interessante.
Il problema non è una rata. Sono tutte le rate insieme
Facciamo un esempio.
Questo mese compri:
scarpe: 40 euro al mese per tre rate;
telefono: 90 euro al mese per tre rate;
un piccolo elettrodomestico: 60 euro al mese per tre rate;
abbigliamento: 50 euro al mese per tre rate.
Nessuna di queste cifre, presa singolarmente, sembra particolarmente preoccupante.
Ma fanno già 240 euro al mese da aggiungere a...
- la rata dell'auto.
- Il prestito personale.
- La carta revolving.
- Il mutuo.
E soprattutto devi continuare a vivere.
- La spesa.
- Le bollette.
- La benzina.
- I figli.
- Gli imprevisti.
Il problema quindi non è:
“Posso permettermi 40 euro?”
La domanda corretta è:
“Quanti euro del mio reddito futuro ho già impegnato?”
Il “paga dopo” cambia la percezione del prezzo
È probabilmente questo l'aspetto che trovo più insidioso.
Quando vediamo:
300 euro
percepiamo una spesa di 300 euro.
Quando vediamo:
3 × 100 euro
il nostro cervello tende molto più facilmente a concentrarsi sui 100 euro.
Ma economicamente abbiamo comunque deciso di spendere 300 euro.
Questo meccanismo diventa ancora più importante quando utilizziamo contemporaneamente più servizi e più acquisti rateizzati.
Non vediamo necessariamente davanti a noi una grande rata da 300 euro.
Vediamo tanti piccoli:
29 € + 47 € + 38 € + 62 € + 55 €...
Presi singolarmente sembrano innocui.
Sommati, possono non esserlo affatto.
Rate senza interessi non significa rate senza conseguenze
Vero.
Alcuni di questi strumenti possono essere offerti senza interessi.
PayPal, per esempio, presenta attualmente il suo “Paga in 3 rate” come un prestito senza interessi, soggetto ad approvazione.
Per gli acquisti idonei indica importi da 20 a 3.000 euro e tre pagamenti nell'arco di due mesi.
Quindi dov'è il problema?
Il problema è confondere due concetti: costo del finanziamento e sostenibilità della spesa.
Un finanziamento può costare zero euro di interessi ed essere comunque una scelta sbagliata se ti porta ad assumere più impegni di quanti il tuo reddito possa sostenere.
Questa frase, secondo me, vale la pena ricordarla:
Rate senza interessi non significa rate senza conseguenze.
C'è un particolare che molti consumatori non percepiscono
Prendiamo ancora PayPal. Sul suo sito “Paga in 3 rate” viene definito esplicitamente un prestito.
E PayPal precisa anche una cosa interessante: ogni prestito “Paga a rate” riguarda una singola transazione e, quando vuoi finanziare un nuovo acquisto, devi effettuare una nuova richiesta. La decisione è soggetta ad approvazione e il processo può comprendere anche un controllo esterno del credito.
Questo cambia parecchio il modo in cui dovremmo guardare quel pulsante.
Non: “Divido semplicemente il pagamento.”
Ma: “Sto assumendo un nuovo impegno per comprare questa cosa.”
Non significa che non devi farlo.
Significa che dovresti esserne consapevole.
E se non pago?
Qui voglio anche precisare meglio una cosa rispetto al mio precedente articolo.
Avevo semplificato troppo il concetto della segnalazione nelle banche dati creditizie.
Non funziona semplicemente così: “salti due rate = automaticamente non potrai più ottenere prestiti.”
Per quanto riguarda il SIC di CRIF, per il primo ritardo l'informazione diventa visibile agli altri partecipanti se il pagamento non viene regolarizzato entro la seconda scadenza mensile consecutiva; prima che ciò avvenga è prevista una comunicazione al cliente. Per eventuali ritardi successivi le regole sono differenti.
E una segnalazione negativa non equivale a un divieto legale di ottenere credito.
Banche e finanziarie valutano il merito creditizio complessivo e applicano le proprie politiche.
Ma nella mia esperienza, due rate in ritardo compromettono seriamente la possibilità di ottenere ulteriore credito.
Il problema vero arriva quando le rate diventano “normali”
Questo è l'aspetto che mi preoccupa maggiormente: abituarsi a comprare in tre rate.
Perché rischiamo di modificare la domanda che ci facciamo prima di acquistare.
Prima: “Ho 300 euro per comprare questa cosa?”
Dopo: “Ho 100 euro per pagare la prima rata?”
Sono due domande completamente diverse.
Nella seconda manca un pezzo fondamentale: il Max del mese prossimo dovrà trovare gli altri soldi.
E magari il Max del mese prossimo avrà già altre cinque rate da pagare.
Una regola molto semplice
Non sono contrario alle rate... sarebbe anche piuttosto curioso, visto che dal 1999 mi occupo di prestiti.
Il credito è uno strumento:
Può permetterci di comprare una casa, un'auto, affrontare una spesa importante, realizzare un progetto senza utilizzare tutta la nostra liquidità.
La domanda non è: “Fare un finanziamento è giusto o sbagliato?”
La domanda è: “Questo finanziamento migliora la gestione del mio denaro oppure mi permette semplicemente di comprare qualcosa che oggi non posso permettermi?”
La differenza è enorme.
Prima di cliccare “Paga in 3 rate”, fai una cosa
Guarda tutti gli impegni che hai già per il mese prossimo.
E aggiungi anche quella nuova rata.
Poi chiediti:
se domani avessi una spesa imprevista, avrei ancora margine per affrontarla?
Se la risposta è sì, quella rateizzazione potrebbe essere perfettamente sostenibile.
Se la risposta è no, forse il problema non è trovare un altro modo per pagare.
Forse è semplicemente aspettare prima di comprare.
Ed è una possibilità che nessuna app di pagamento metterà mai in evidenza quanto il pulsante: “Compra ora.”
Il credito dovrebbe aiutarti a vivere meglio, non a rincorrere le rate
Mi chiamo Max Pinzuti e dal 1999 mi occupo di prestiti personali, cessione del quinto e credito alle famiglie.
Penso invece che qualsiasi forma di credito vada utilizzata sapendo esattamente cosa stiamo facendo.
Se hai già molti piccoli finanziamenti, carte, rateizzazioni o prestiti e hai la sensazione di non sapere più esattamente quanto stai pagando ogni mese, scrivimi su WhatsApp.
Prima ancora di parlare di un nuovo prestito possiamo fare una cosa molto più utile:
mettere tutte le rate sul tavolo e capire quanto del tuo reddito hai già impegnato.
Perché qualche volta la scelta finanziaria migliore non è trovare un'altra rata piccola.
È non aggiungerne un'altra.