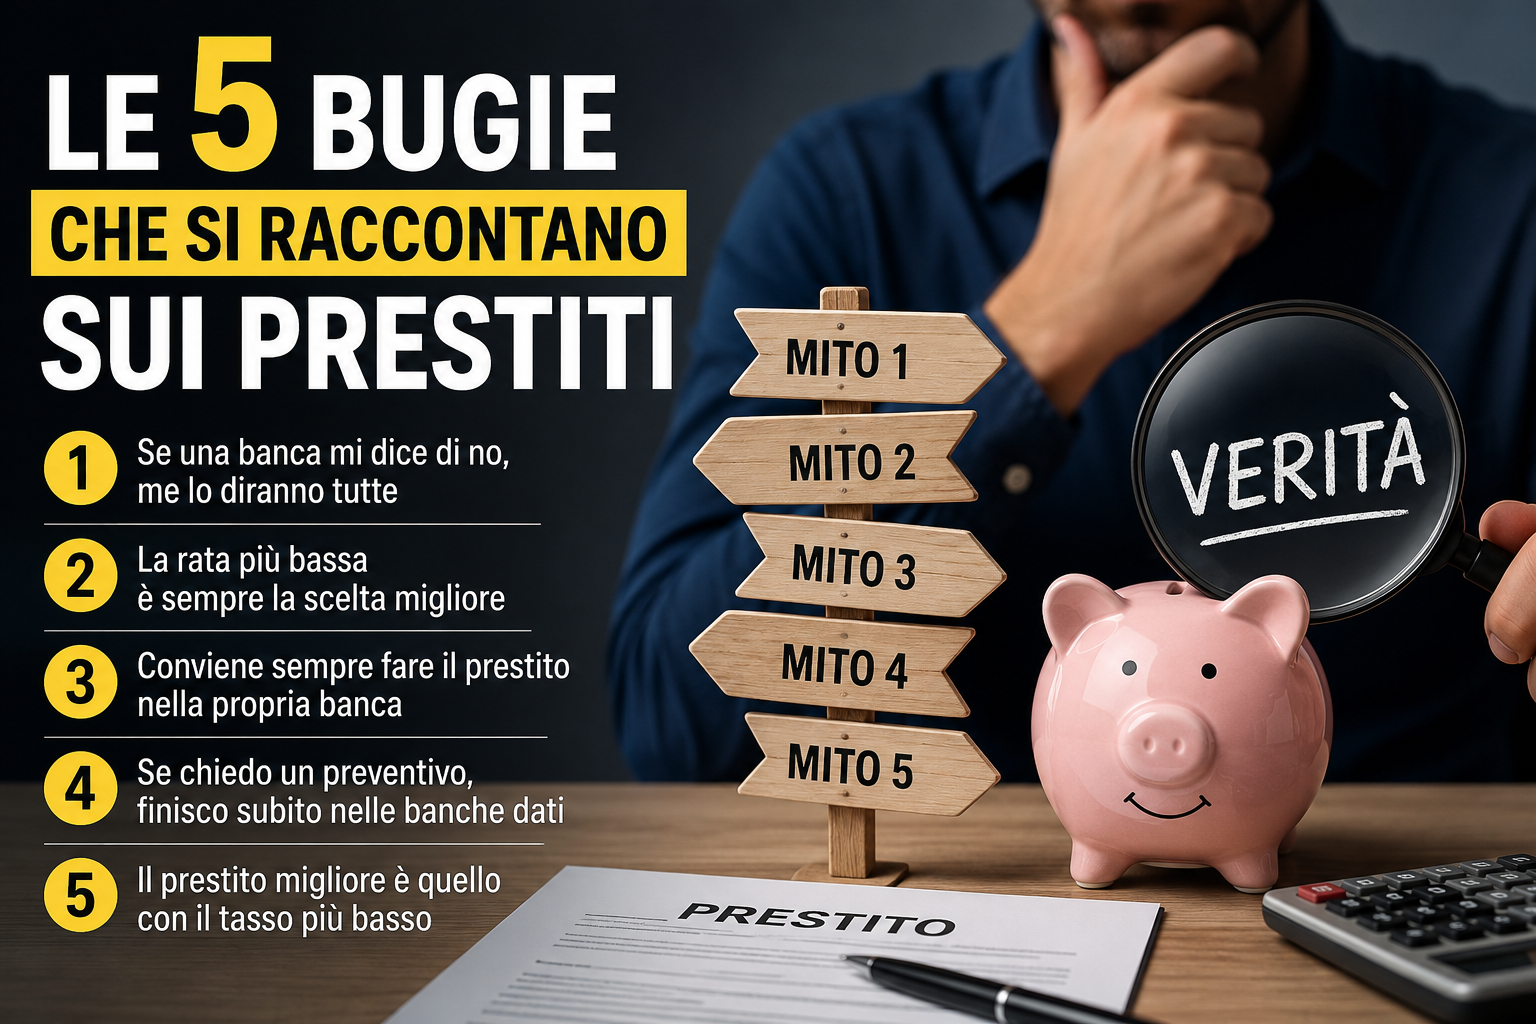
Due prestiti rifiutati, ma era un buon pagatore. Il caso di Antonio
Antonio — naturalmente è un nome di fantasia — mi contatta perché ha bisogno di un prestito personale.
Lavora come cameriere in un noto ristorante di Reggio Emilia e ha uno stipendio fisso.
Ha già avuto altri finanziamenti e mi dice una cosa molto importante:
«Max, io ho sempre pagato tutto regolarmente.»
C'è però un problema.
Prima di arrivare da me, Antonio ha già provato a chiedere il prestito altre due volte.
La prima volta alla sua banca: richiesta respinta.
Allora ha provato con un'altra finanziaria: altro esito negativo.
Quando ci incontriamo è comprensibilmente perplesso, anzi preoccupato.
Ha un lavoro.
Ha un reddito.
Ha sempre pagato regolarmente le sue rate.
E quindi la domanda è inevitabile:
«Perché non mi fanno il prestito?»
Il primo errore sarebbe stato provare con una terza finanziaria
Antonio viene da me per ottenere un prestito.
La cosa più semplice sarebbe stata prendere i documenti e presentare immediatamente una nuova richiesta a una delle finanziarie con cui lavoriamo.
Ma sarebbe stata la cosa sbagliata da fare.
Avevamo già un'informazione importante: due richieste di finanziamento appena respinte.
Presentarne immediatamente una terza avrebbe significato far valutare Antonio con quelle richieste recentissime ancora visibili nei Sistemi di Informazioni Creditizie.
E quindi ho detto:
«Prima di chiedere altri soldi, cerchiamo di capire cosa vedono le finanziarie quando guardano te.»
Abbiamo controllato le banche dati creditizie
Quando si parla di CRIF, molte persone pensano immediatamente:
«Se sono in CRIF significa che sono un cattivo pagatore.»
Non è così.
I Sistemi di Informazioni Creditizie contengono anche informazioni positive sulla storia creditizia.
Per esempio, CRIF può riportare rapporti in corso ed estinti, richieste di finanziamento, richieste rifiutate o rinunciate e informazioni sulla regolarità dei pagamenti.
Ed era proprio quello che volevamo capire nel caso di Antonio.
Abbiamo quindi verificato la sua posizione.
Dal report emergevano effettivamente le due richieste recenti che non erano state accolte.
Ma emergeva anche qualcos'altro di molto importante. Antonio mi aveva detto la verità: la sua storia nei pagamenti era regolare.
Essere un buon pagatore non significa che ogni nuovo prestito verrà approvato
Questo è un concetto che secondo me vale la pena spiegare: una banca o una finanziaria non guarda soltanto se hai pagato bene in passato. Quando valuta una nuova richiesta considera diversi elementi: reddito, impegni già esistenti, caratteristiche della richiesta, informazioni presenti nei SIC e proprie politiche di credito.
Quindi puoi aver sempre pagato regolarmente ed essere comunque respinto.
Ed è esattamente per questo che, dopo un rifiuto, continuare semplicemente a bussare a porte diverse può non essere la strategia migliore.
Nel caso di Antonio, dopo due richieste ravvicinate, abbiamo scelto di fare una cosa che a volte nel credito è molto più difficile che presentare una pratica: aspettare.
Abbiamo fissato un appuntamento... senza fare nessuna richiesta
Ecco la strategia.
Non avremmo presentato immediatamente un altro prestito.
Avremmo aspettato che le precedenti richieste con esito negativo non fossero più presenti secondo i relativi tempi di conservazione.
Poi avremmo controllato nuovamente la situazione.
Per le richieste di finanziamento con esito di rifiuto o rinuncia, c'è in media un tempo di conservazione nelle banche dati creditizie (SIC) di circa 90 giorni.
Ci siamo quindi messi una scadenza.
E ci siamo rivisti.
Primo controllo: una era sparita. L'altra no.
Nuovo appuntamento, nuova verifica.
Una delle due richieste non risultava più. L'altra era ancora presente.
A quel punto Antonio avrebbe voluto comprensibilmente procedere.
Io invece gli ho detto:
«No, Aspettiamo ancora.»
Altro appuntamento fissato a distanza di circa un mese.
Quando ci siamo rivisti nuovamente, la situazione era finalmente quella che stavamo aspettando.
Le due precedenti richieste respinte non risultavano più nel report che stavamo verificando.
Adesso potevamo ragionare sulla nuova operazione.
Ma non abbiamo semplicemente chiesto il prestito che Antonio voleva all'inizio...
Guardando i suoi finanziamenti abbiamo trovato una strada migliore
Dall'analisi della situazione emergeva infatti un altro elemento.
Antonio aveva tre impegni finanziari già in corso.
Avremmo potuto provare ad aggiungerne un quarto, ma non era la soluzione migliore.
Abbiamo invece strutturato l'operazione come un consolidamento.
In sostanza, il nuovo finanziamento sarebbe servito anche a estinguere i tre impegni esistenti, riorganizzando la sua esposizione invece di limitarsi ad aggiungere un'altra rata.
Abbiamo preparato la pratica.
L'abbiamo presentata.
E questa volta è arrivata la risposta che Antonio aspettava da mesi:
APPROVATA!
La differenza non è stata trovare una finanziaria che dicesse sì
Questa è la parte della storia che mi interessa di più.
Potrei raccontarla dicendo: "Due finanziarie gli avevano detto di no. Io gli ho fatto ottenere il prestito."
Ma non sarebbe questo il vero insegnamento.
La differenza è stata non presentare immediatamente la pratica.
Prima abbiamo cercato di capire la situazione.
Poi abbiamo controllato i dati.
Abbiamo aspettato.
Li abbiamo ricontrollati.
Abbiamo aspettato ancora.
Infine abbiamo cambiato anche la struttura dell'operazione, scegliendo il consolidamento dei finanziamenti esistenti.
Solo allora abbiamo presentato la nuova richiesta.
A volte il lavoro di un consulente non consiste nel sapere dove presentare una pratica. Consiste nel sapere quando NON presentarla.
Posso controllare anch'io i miei dati?
Sì.
E questa è un'informazione che secondo me dovrebbero conoscere molte più persone.
Una persona fisica può chiedere gratuitamente a CRIF l'accesso ai propri dati.
CRIF indica un termine massimo di risposta di 30 giorni dalla ricezione della documentazione completa.
Per chi desidera avere il report più velocemente esiste attualmente METTINCONTO, servizio CRIF/Mister Credit che costa 39 euro e prevede il report entro un giorno lavorativo.
Esiste inoltre CTC, un altro Sistema di Informazioni Creditizie. L'accesso ai propri dati è gratuito e l'istanza può essere inoltrata online, anche identificandosi tramite SPID.
Una precisazione importante: CRIF e CTC non sono la stessa banca dati e non necessariamente contengono le medesime informazioni, perché i dati presenti dipendono anche dagli intermediari partecipanti ai rispettivi sistemi. Sono SIC differenti e con partecipanti/informazioni che possono non coincidere.
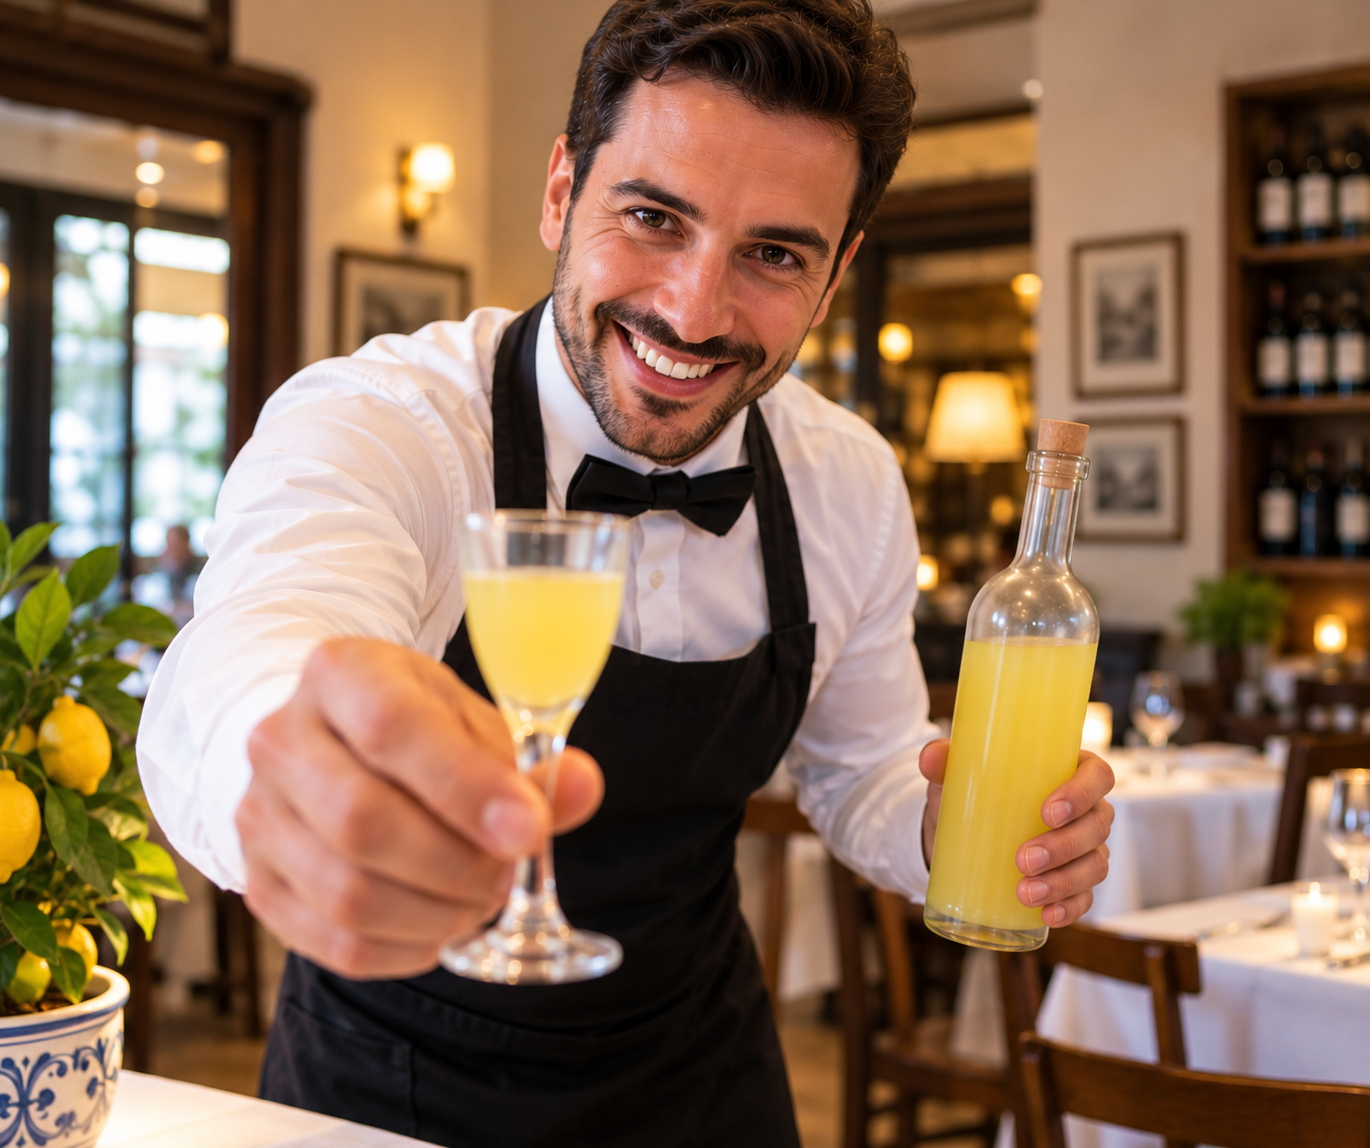
Oggi Antonio mi fa pubblicità. E mi offre il limoncino.
Antonio alla fine ha ottenuto quello che cercava.
Ma la parte più bella viene dopo.
È rimasto talmente contento del lavoro fatto che continua a parlare di me alle persone che conosce e ai clienti del ristorante.
E siccome lavora in un ristorante nel quale ogni tanto vado a mangiare, quando mi vede arriva quasi sempre la stessa proposta:
«Max, limoncino?»
Non so se questo possa essere considerato ufficialmente un indicatore della soddisfazione del cliente.
Ma per me vale parecchio.
Perché dietro una pratica approvata non c'è soltanto un numero.
C'è una persona che qualche mese prima era entrata nel mio ufficio dicendo:
«Non capisco. Ho sempre pagato tutto. Perché continuano a dirmi di no?»
E alla quale, questa volta, non abbiamo risposto presentando immediatamente un'altra richiesta.
Abbiamo prima cercato di capire perché.
Se ti hanno appena rifiutato un prestito
Se ti hanno appena rifiutato un prestito non significa necessariamente che tu sia un cattivo pagatore.
E soprattutto non significa che la soluzione sia presentare immediatamente altre tre o quattro richieste.
Prima può essere utile capire cosa risulta nei Sistemi di Informazioni Creditizie, quali impegni hai già e quale potrebbe essere la struttura corretta della nuova operazione.
Se hai ricevuto uno o più rifiuti e vuoi capire la tua situazione, scrivimi su WhatsApp.
Prima di cercare un'altra banca, proviamo a capire perché le precedenti hanno detto no.