Quando l'avvocato trova l'accordo, ma al cliente mancano i soldi: cessione del quinto e mutuo consolidamento
Ci sono situazioni nelle quali un avvocato riesce a fare molto bene il proprio lavoro: analizza la posizione debitoria del cliente, tratta con i creditori, individua la soluzione.
Magari riesce persino a raggiungere un accordo particolarmente favorevole.
Poi però arriva una domanda molto concreta: dove troviamo i soldi per chiudere la posizione?
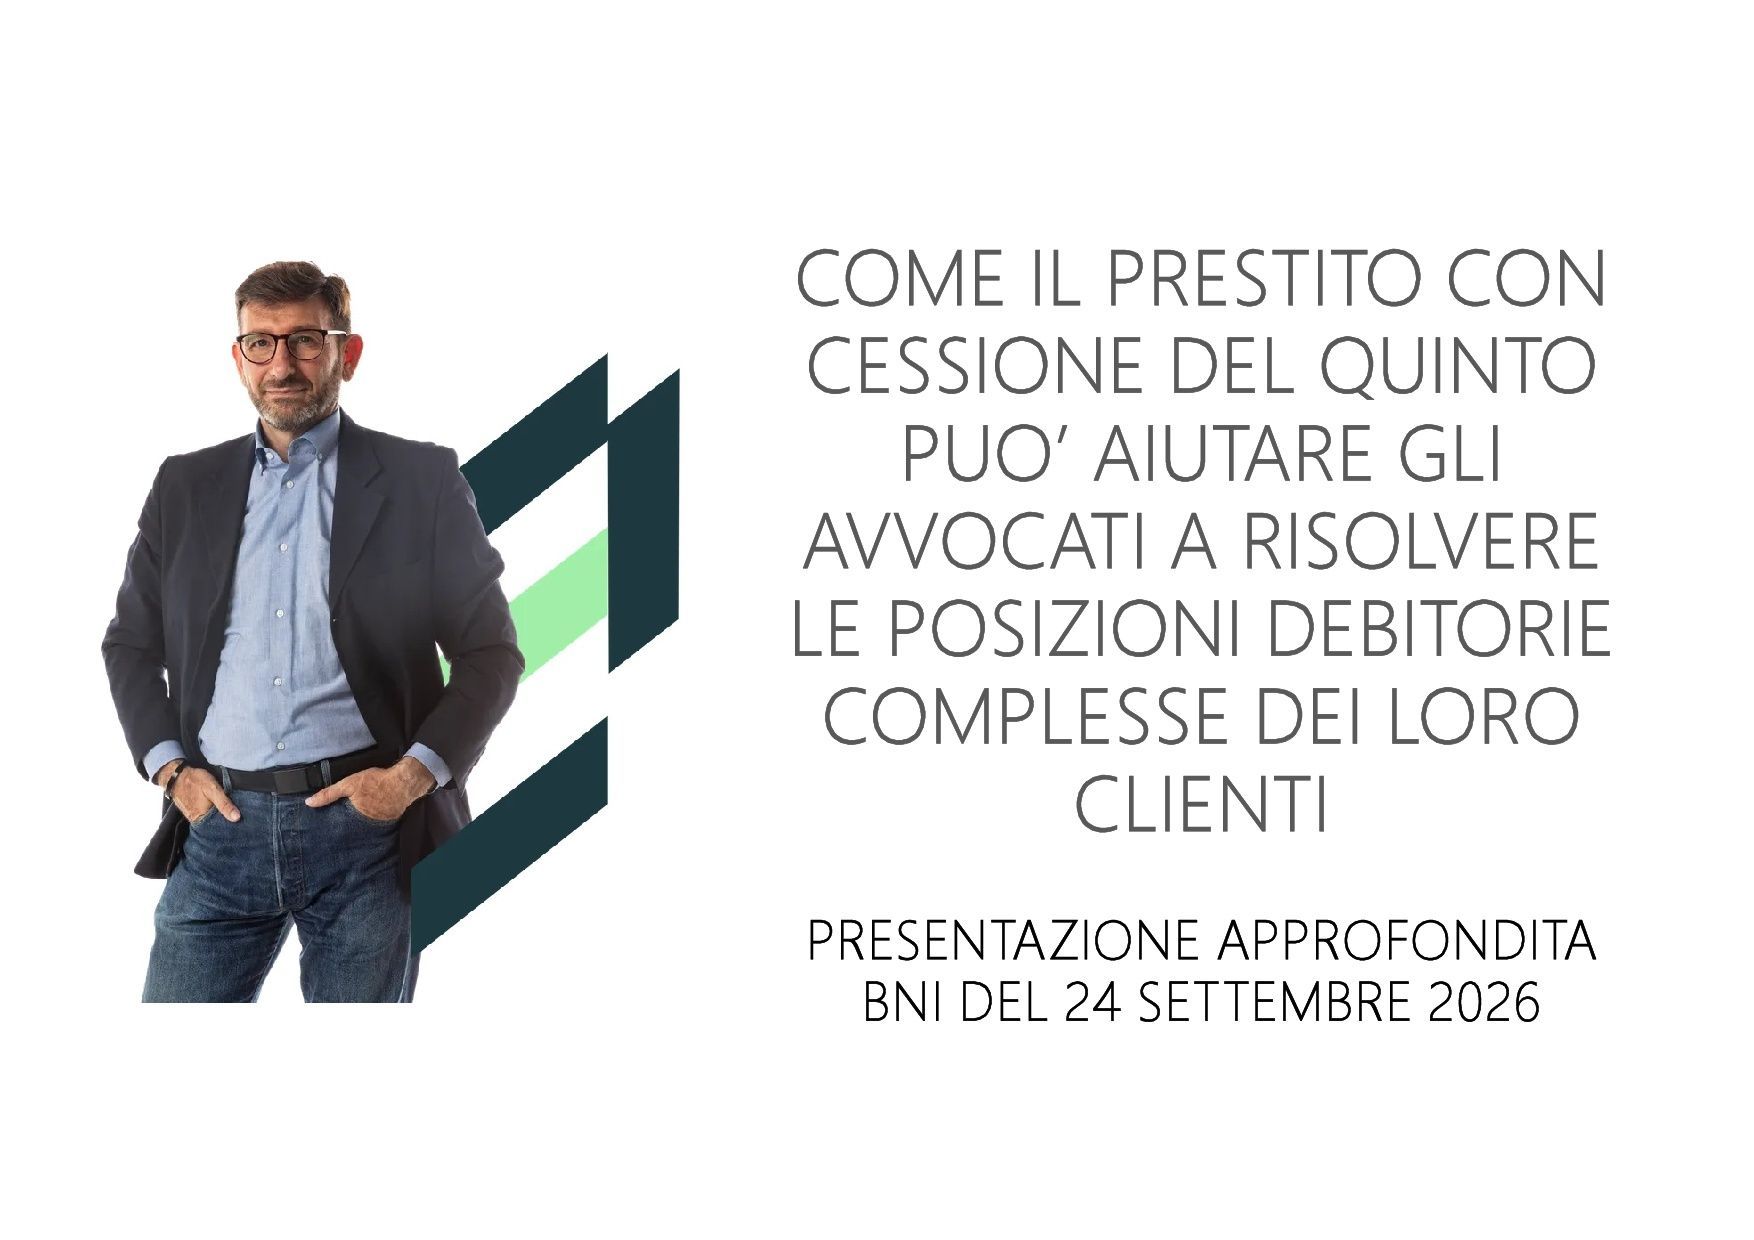
È proprio di questo che parlerò giovedì 24 settembre 2026, durante la mia presentazione approfondita al capitolo BNI Tricolore di Reggio Emilia.
Il titolo potrebbe sembrare dedicato alla cessione del quinto.
In realtà parleremo di qualcosa di molto più ampio:
parleremo di come il credito, quando viene utilizzato correttamente, possa diventare uno strumento a disposizione dell'avvocato per cercare di risolvere le posizioni debitorie complesse dei propri clienti.
E parleremo di casi concreti risolti e di persone aiutate che finalmente tornano a respirare.
Il problema non è trovare l'accordo
Negli ultimi anni mi è capitato diverse volte di lavorare fianco a fianco con avvocati che assistevano persone con situazioni debitorie molto difficili.
Finanziamenti non più sostenibili, troppe rate contemporaneamente, debiti eccessivi accumulati nel tempo.
Posizioni per le quali era stata individuata la possibilità di una transazione o di un saldo e stralcio. In molti casi l'avvocato aveva già individuato una possibile via d'uscita.
Mancava però un elemento fondamentale: la liquidità necessaria per percorrerla.
Ed è qui che le nostre due professioni possono incontrarsi.
L'avvocato lavora sulla posizione debitoria e sulla trattativa con i creditori.
Io posso verificare se esiste una soluzione finanziaria sostenibile che permetta alla persona di reperire le risorse necessarie.
Non sempre è possibile, ma quando lo è, una situazione apparentemente bloccata può assumere una prospettiva completamente diversa.
La cessione del quinto può diventare lo strumento per risolvere un debito
Quando parliamo di cessione del quinto pensiamo normalmente a un finanziamento utilizzato per ottenere liquidità.
Ma esistono situazioni nelle quali quella liquidità può avere uno scopo molto più preciso.
Immaginiamo, per esempio, che un avvocato riesca a raggiungere con un creditore un accordo per chiudere una determinata posizione.
Il cliente, però, non dispone della somma necessaria.
Se è un dipendente o un pensionato e possiede i requisiti richiesti, possiamo verificare la possibilità di utilizzare una cessione del quinto per reperire quella liquidità.
In questo caso non stiamo parlando di: “fare un altro finanziamento”.
Stiamo parlando di uno strumento finanziario inserito all'interno di una strategia più ampia di sistemazione della posizione debitoria.
Ed è una differenza enorme.
E qualche volta la cessione del quinto non basta
Esistono poi situazioni ancora più complesse.
Il cliente magari ha:
- un prestito personale;
- una cessione del quinto;
- altri finanziamenti;
- debiti fiscali;
rate mensili che, sommate, assorbono una parte troppo importante del reddito.
In questi casi reperire semplicemente altra liquidità potrebbe non risolvere affatto il problema.
Potrebbe addirittura peggiorarlo.
Se però quella persona possiede un immobile e ci sono le condizioni necessarie, può essere valutata un'altra strada:
il mutuo per consolidamento dei debiti.
L'obiettivo cambia completamente.
Non aggiungere una nuova rata alle precedenti.
Ma verificare se sia possibile riorganizzare i debiti esistenti, accorpandoli all'interno di un'operazione finanziaria con una struttura differente.
Naturalmente non basta che la nuova rata sia più bassa per dire che l'operazione sia conveniente.
Bisogna valutare durata, interessi, costi complessivi, valore e utilizzo dell'immobile come garanzia e, soprattutto, la sostenibilità dell'operazione nel tempo.
Avvocato e consulente del credito possono lavorare insieme
Questo è il messaggio principale che vorrei portare alla mia presentazione BNI.
Non voglio spiegare agli avvocati come fare il loro mestiere.
E un avvocato non deve diventare esperto di cessione del quinto o di mutui.
Possiamo però mettere insieme due competenze differenti.
L'avvocato può lavorare sul debito, sui creditori e sugli eventuali accordi.
Io posso lavorare sulla parte finanziaria, verificando se il cliente possiede le caratteristiche necessarie per reperire liquidità o riorganizzare gli impegni esistenti.
E qualche volta è proprio l'unione di queste due competenze che può trasformare un accordo teoricamente possibile in una soluzione concretamente realizzabile.
Il 24 settembre ne parlerò in BNI capitolo Tricolore
Giovedì 24 settembre avrò il piacere di tenere la mia presentazione approfondita durante la riunione del capitolo BNI Tricolore di Reggio Emilia.
Parleremo di casi concreti e soprattutto di due strumenti: cessione del quinto e mutuo consolidamento.
Non per presentarli come soluzioni universali.
Non lo sono.
Ma per spiegare agli avvocati quando può avere senso coinvolgere un consulente del credito nella gestione di una posizione debitoria complessa.
Perché ci sono casi nei quali l'avvocato riesce a trovare una strada per chiudere un debito.
E il consulente del credito può verificare se esistono le condizioni finanziarie per percorrerla.
Il punto di incontro è proprio qui
Dal 1999 lavoro nel mondo del credito.
Più passa il tempo, più mi convinco che le operazioni più importanti non siano necessariamente quelle nelle quali qualcuno vuole semplicemente “dei soldi”.
Sono quelle nelle quali il credito viene utilizzato per risolvere un problema.
Per questo il messaggio che porterò agli avvocati il 24 settembre sarà molto semplice:
voi lavorate per trovare una soluzione al debito.
Io posso aiutarvi a verificare se esistono le risorse finanziarie per renderla possibile.
E qualche volta, dietro una posizione che sembra senza uscita, può esserci una soluzione che nessuno aveva ancora provato a costruire.
Partecipa anche tu a questo evento premendo il tasto che segue per registrarti come ospite:
Sarò lieto di accoglierti!