Ti hanno rifiutato un prestito? Ecco cosa fare prima di riprovare
Ricevere un rifiuto per un prestito è una di quelle cose che ti colpiscono più di quanto pensi.
Perché non è solo una pratica respinta.
👉 È una sensazione.
- frustrazione
- dubbio
- a volte anche un po’ di vergogna
E spesso la reazione è immediata:
“Provo da un’altra parte.”
Fermati un attimo.
Perché è proprio qui che molti fanno l’errore più grande.
Il primo errore: riprovare subito (alla cieca)
Quando una banca dice no, molti fanno questo:
- vanno in un’altra banca
- poi un’altra ancora
- poi online
senza cambiare nulla.
Il problema?
Ogni richiesta:
- lascia traccia
- abbassa il tuo profilo creditizio
- rende più difficile la successiva approvazione
Più provi male… meno possibilità hai.
Un rifiuto non è una sentenza
Questa è la cosa più importante da capire.
👉 Un NO non significa che non puoi ottenere un prestito.
Significa che in quel modo, con quella banca, in quel momento… non era possibile.
Sono tre variabili diverse.
E cambiarne anche solo una può fare tutta la differenza.
Perché ti hanno detto no (le vere cause)
Le motivazioni possono essere tante:
- troppi finanziamenti in corso
- reddito non ritenuto sufficiente
- tipologia di contratto
- storico creditizio
- azienda non considerata “solida”
Ma il punto è un altro:
👉 spesso nessuno te lo spiega davvero.
E senza capire il motivo… rischi di ripetere lo stesso errore.
Cosa fare PRIMA di riprovare
Qui entra la parte che cambia il risultato.
1️⃣ Fermarsi e analizzare
Capire il vero motivo del rifiuto.
2️⃣ Non fare altre richieste a caso
Ogni tentativo sbagliato peggiora la situazione.
3️⃣ Valutare alternative
Non esiste una sola strada:
- prestito personale
- cessione del quinto
- microcredito
- consolidamento debiti
4️⃣ Presentare meglio la pratica
Qui succede la magia.
Una pratica:
- può essere rifiutata se presentata male
- può essere approvata se strutturata correttamente
👉 Stessi numeri. Risultato diverso.
Non tutte le banche sono uguali
Quando si parla di prestiti a Reggio Emilia, molti pensano che:
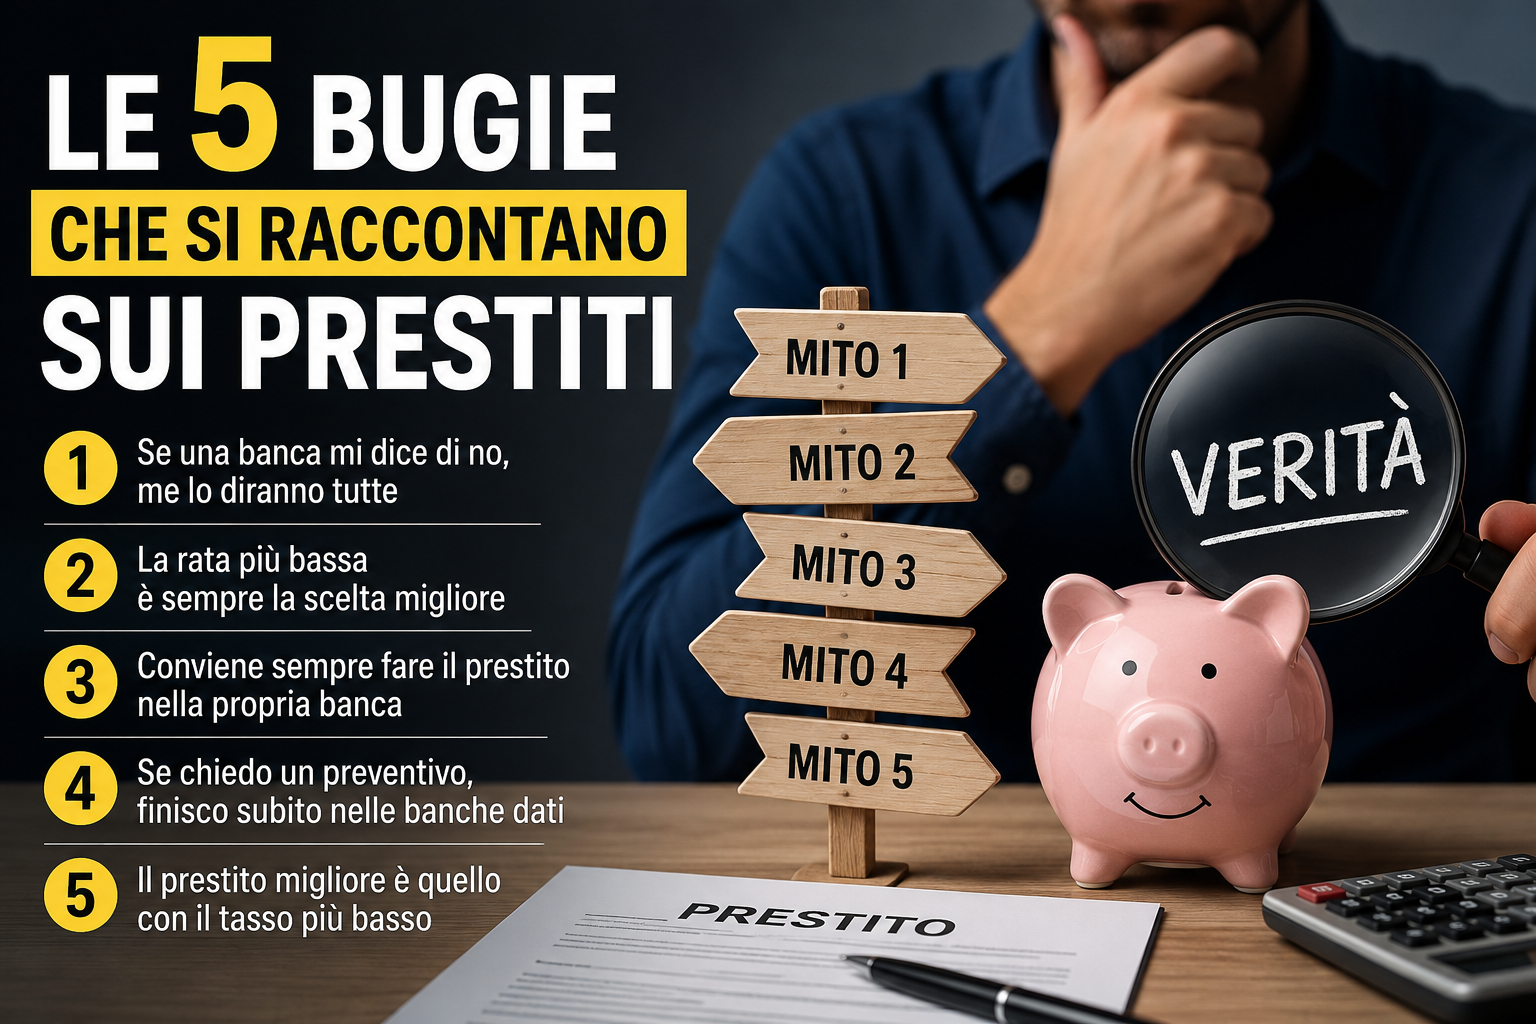
se una banca dice no… diranno no tutte.
Non è così.
Ogni banca:
- ha criteri diversi
- accetta profili diversi
- interpreta il rischio in modo diverso
Il problema non è “se” si può fare.
È sapere dove e come provarci.
Il rischio più grande (che nessuno dice)
Il vero rischio non è il rifiuto.
È quello che fai dopo.
Perché una serie di tentativi sbagliati può:
- bloccare completamente la pratica
- peggiorare il tuo profilo
- farti perdere opportunità reali
Il mio lavoro in questi casi
Quando una persona mi contatta dopo un rifiuto, non parto dal “rifacciamo subito la richiesta”.
Parto da qui:
capire cosa non ha funzionato.
E poi:
- analizzo la situazione reale
- individuo la strada più adatta
- scelgo la banca giusta
- preparo la pratica nel modo corretto
A volte si riprova subito.
A volte è meglio aspettare.
Ma in entrambi i casi, si fa con un piano.
Se ti hanno rifiutato un prestito:
non significa che non puoi ottenerlo
non devi riprovare a caso
significa che devi cambiare approccio
Parliamone: io sono
Max Pinzuti e da oltre 20 anni aiuto le persone a trovare soluzioni su
prestiti a Reggio Emilia, anche dopo un rifiuto.
Se vuoi approfondire come funzionano i prestiti personali a Reggio Emilia, puoi leggere la guida completa dedicata.
👉 Se hai ricevuto un no, scrivimi su WhatsApp.
A volte la differenza tra un no e un sì…non sono i numeri.
È come viene gestita la situazione.